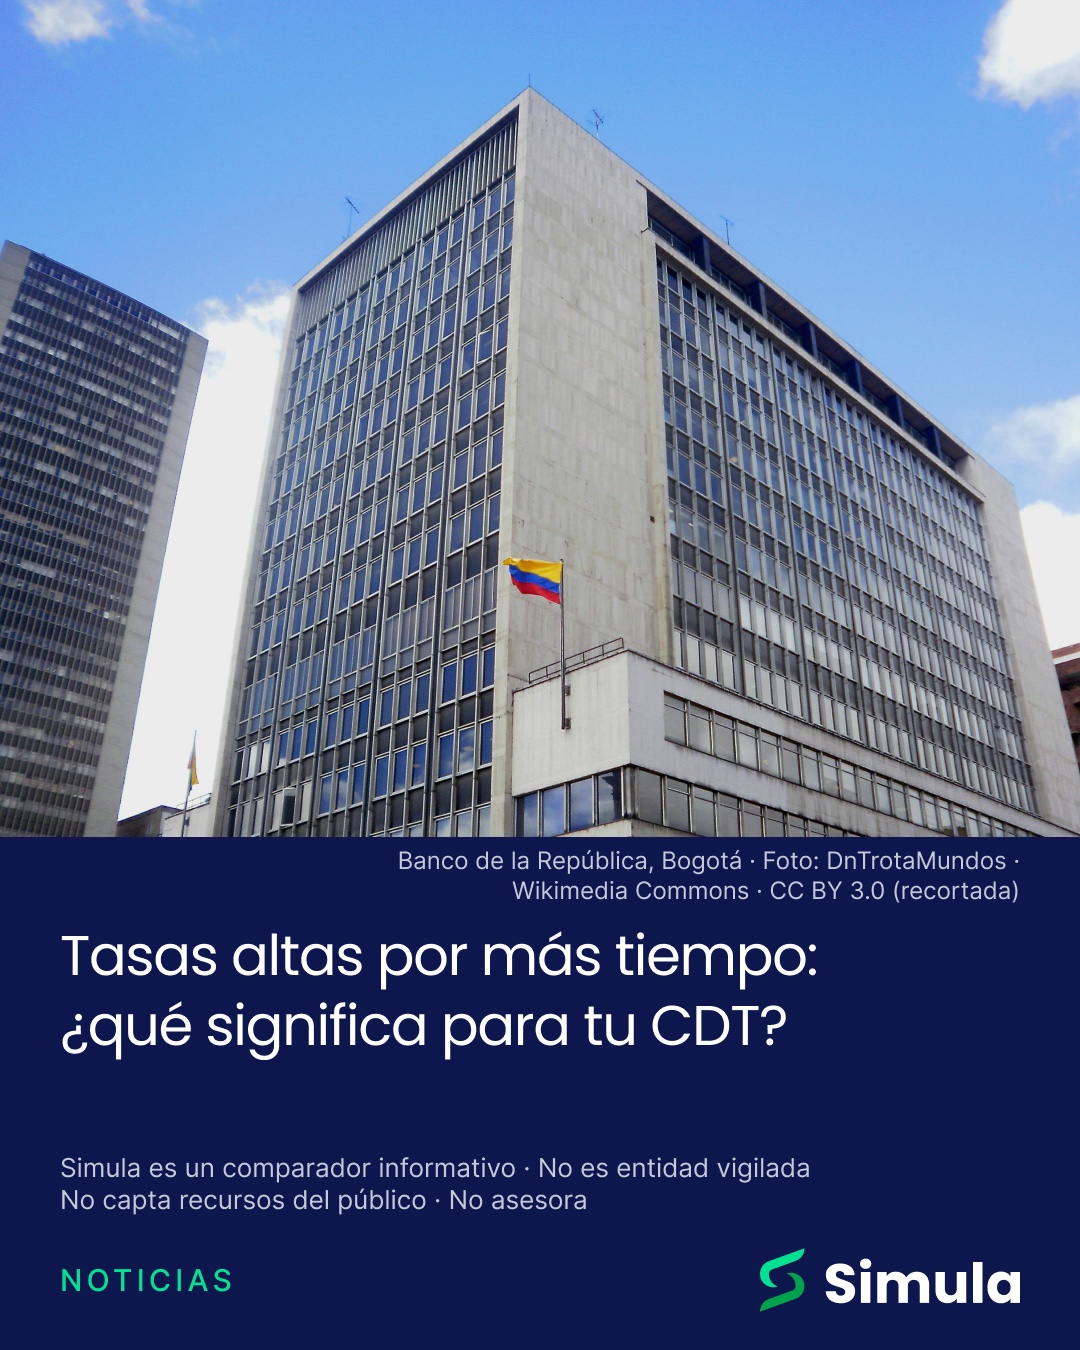
Lo que dijeron el gerente y un codirector del Banco de la República el 13 de octubre son declaraciones y proyecciones, no una decisión: la tasa de política sigue en 12,25 % y nadie ha prometido cuánto durará así. Para el CDT que abras hoy, lo que cuenta es la tasa que pactas frente a la inflación que habrá mientras tu dinero esté invertido.
Fuentes: Banco de la República, decisión de la Junta del 30 de septiembre de 2026; DANE, IPC de septiembre de 2026; Bloomberg Línea, El Tiempo e Infobae, 13 de octubre de 2026. Las proyecciones son estimaciones, no datos observados.
Qué pasó el 13 de octubre
El 13 de octubre, Leonardo Villar, gerente del Banco de la República, intervino en un debate de la Comisión Tercera del Senado, según El Tiempo e Infobae. Allí previó que la inflación volvería a la meta hacia 2028 y señaló entre las presiones el aumento del salario mínimo de 2026, que fue de 23 %: de $1.423.500 a $1.750.905, según el Decreto 1469 de 2025.
El mismo día, Bloomberg Línea publicó una entrevista con el codirector Mauricio Villamizar. Dijo que el Banco cuenta con tasas altas durante más tiempo y que no descarta alzas adicionales si fueran necesarias. Citó las proyecciones de los analistas del Banco: inflación de 7,2 % al cierre de 2026, 4,7 % en 2027 y 3 % hacia finales de 2028.
El contexto: la tasa de política estaba en 9,25 % en diciembre de 2025. La última alza, de 0,25 puntos, se decidió el 30 de septiembre con la Junta dividida: cuatro votos por subir 0,25, dos por mantener y uno por subir 0,50. La próxima reunión de decisión es el 30 de octubre.
Las declaraciones aquí citadas proceden de El Tiempo e Infobae.
Qué es la tasa de política, en simple
Es la tasa a la que el Banco de la República le presta dinero a los bancos de un día para otro. Cuando la sube, el dinero se encarece: se pide menos crédito, se gasta menos y los precios suben más despacio. Así llega a un CDT:
-
La Junta fija la tasa
Siete miembros deciden por mayoría, en reuniones programadas.
-
Cambia el costo del dinero entre bancos
Las tasas a las que los bancos se prestan entre sí tienden a seguir a la de política.
-
Cada entidad decide cuánto paga por tus ahorros
Un CDT es dinero que le prestas a una entidad. Si conseguir recursos le cuesta más, puede ofrecer más. Pero cada una decide según su necesidad de dinero y la competencia: el traslado no es automático, ni completo, ni inmediato.
-
Tu tasa queda pactada
En un CDT a tasa fija, la tasa que firmas es la que recibes hasta el vencimiento.
La tasa real: lo que de verdad gana tu CDT
La tasa del CDT dice cuántos pesos más tendrás. La tasa real dice cuánto más podrás comprar con ellos, porque los precios también suben:
Para calcularla, escribe las tasas como decimales: 11 % es 0,11. Divide (1 + tasa del CDT) entre (1 + inflación), resta 1 y multiplica por 100.
Restar una tasa de la otra es una aproximación rápida que exagera un poco la ganancia.
Ejemplo con tasas ilustrativas
Un CDT a 12 meses al 11,00 % E.A. (no es la tasa de ninguna entidad), con tres inflaciones posibles:
| Inflación del año | Tasa real | Para ubicarla |
|---|---|---|
| 4,7 % | 6,02 % | Proyección de los analistas del BanRep para 2027. |
| 6,29 % | 4,43 % | Inflación de los últimos 12 meses, a septiembre. |
| 7,2 % | 3,54 % | Proyección de los analistas del BanRep para el cierre de 2026. |
Cálculo propio, sin descontar la retención en la fuente ni otros impuestos.
La inflación que importa es la que habrá mientras dure tu CDT, no la del año pasado, y nadie la conoce todavía.
Qué significa y qué no
Lo que sí significa
- El Banco espera inflación por encima de la meta en 2026 y en 2027.
- Un codirector anticipa tasas altas por más tiempo y no descarta más alzas.
Lo que no significa
- No es una garantía de que las tasas de CDT sigan altas: las proyecciones dependen de El Niño, del gasto público y de más factores.
- Las declaraciones no son decisiones de la Junta. La tasa la deciden siete miembros por mayoría; la próxima reunión es el 30 de octubre.
- No cambia un CDT que ya tienes a tasa fija.
- Una tasa alta en pesos no es una ganancia alta si la inflación también lo es.
Qué cambia para tu CDT
Si ya tienes un CDT a tasa fija, nada: la tasa y el plazo pactados se mantienen hasta el vencimiento. Si vas a abrir o renovar uno, el plazo pesa más, y no tiene una respuesta única.
Plazo más largo, a tasa fija
Sabes desde hoy cuánto recibirás. Si las tasas bajan, la tuya no baja; si suben, tampoco sube. El dinero suele quedar comprometido hasta el vencimiento.
Plazo más corto, y renovar
Tienes el dinero antes y vuelves a decidir con la información de ese momento. A cambio, no sabes a qué tasa podrás renovar: puede ser mayor o menor.
El vencimiento
En algunos CDT, si no das instrucciones, la entidad lo renueva sola a la tasa vigente ese día. Revisa qué dice tu contrato.
Depende de cuándo necesitarás el dinero y de cuánta incertidumbre aceptas. Nadie sabe dónde estarán las tasas en un año.
Cinco preguntas antes de abrir o renovar un CDT
Antes de firmar
| La pregunta | Por qué importa |
|---|---|
| ¿La tasa es E.A. y es fija? | La tasa efectiva anual (E.A.) permite comparar. Si es variable, no sabes de antemano cuánto recibirás. |
| ¿Cuánto queda frente a la inflación? | Haz la cuenta de la tasa real con más de un escenario. |
| ¿Cuándo necesitaré el dinero? | El plazo debe coincidir con tus planes, no solo con la tasa más alta. |
| ¿Qué pasa al vencimiento si no digo nada? | Si se renueva solo, a qué tasa y por cuánto tiempo. |
| ¿La entidad está vigilada y el CDT tiene seguro de depósitos? | Se comprueba en superfinanciera.gov.co y fogafin.gov.co, no en la publicidad de la entidad. |
Puedes simular cuánto rendiría tu plata en simulacdt.co; es una herramienta informativa y sus tasas están marcadas como datos de ejemplo mientras se verifican.
Preguntas frecuentes
¿El Banco de la República subió la tasa esta semana?
No. La última decisión fue el 30 de septiembre, a 12,25 %. Lo del 13 de octubre fueron declaraciones.
¿El Banco de la República fija la tasa de mi CDT?
No. Fija la tasa de política, que influye en el costo del dinero. La tasa de cada CDT la decide cada entidad.
¿Si sube la tasa de política, sube mi CDT?
Si es a tasa fija, no. Un CDT nuevo o una renovación sí pueden salir con otra tasa.
¿«Tasas altas por más tiempo» quiere decir que no van a bajar?
No. Es lo que hoy espera parte de la Junta. Si el panorama cambia, puede decidir otra cosa.
Fuentes y fecha de corte
Intervención de Leonardo Villar, meta no cumplida en 2026 y 2027 y regreso hacia 2028: El Tiempo e Infobae, 13 de octubre de 2026.
Tasa de 9,25 % en diciembre de 2025: Banco de la República (serie de la tasa de política) y El Tiempo.
Entrevista con Mauricio Villamizar y proyecciones de 7,2 %, 4,7 % y 3 %: Bloomberg Línea, 13 de octubre de 2026.
Alza a 12,25 % y votación (cuatro a favor, dos por mantenerla, uno por un alza mayor): minutas del Banco de la República publicadas el 5 de octubre de 2026, sobre la decisión del 30 de septiembre.
Próxima reunión, 30 de octubre de 2026: calendario de la Junta Directiva del Banco de la República.
Inflación de 6,29 %: DANE, IPC de septiembre de 2026.
Salario mínimo 2026: Decreto 1469 de 2025 (Diario Oficial 53.350).
Ejemplo de tasa real: cálculo propio con tasas ilustrativas.
Fecha de corte: 14 de octubre de 2026.